
Für die meisten Eigentümer ist das Haus der größte Vermögenswert, den sie besitzen. Die Wohngebäudeversicherung soll ihn davor schützen, dass ein Schaden diesen Wert vernichtet. Sie ist gesetzlich nicht vorgeschrieben, wird aber von Banken bei einer Finanzierung praktisch immer verlangt, und ohne sie kann ein Brand oder ein geplatztes Rohr existenzbedrohend werden.
Der Teufel steckt im Vertrag. Zwei Policen mit ähnlichem Beitrag können sich beim Schaden völlig unterschiedlich verhalten, je nachdem wie Versicherungssumme, Verzichtsklauseln und Zusatzbausteine geregelt sind. Dieser Ratgeber erklärt die wichtigsten Begriffe und zeigt, welche Punkte du in deinen Unterlagen wiederfinden solltest. Er ist eine Orientierung, keine Versicherungs- oder Rechtsberatung. Stand der Angaben ist September 2026.
Das Wichtigste in Kürze
- Die Grunddeckung umfasst üblicherweise Feuer, Leitungswasser sowie Sturm und Hagel samt dem, was fest mit dem Gebäude verbunden ist.
- Überschwemmung, Starkregen, Rückstau, Erdrutsch, Schneedruck und Erdbeben sind darin nicht enthalten. Sie brauchen den Zusatzbaustein Elementarschäden.
- Der gleitende Neuwert koppelt die Versicherungssumme an die Baupreisentwicklung, damit im Schadenfall ein Wiederaufbau zu heutigen Preisen möglich ist.
- Der Unterversicherungsverzicht schützt dich davor, dass der Versicherer die Leistung kürzt, weil die Summe zu niedrig angesetzt war. Er setzt voraus, dass deine Angaben zum Gebäude stimmen.
- Ein Verzicht auf Kürzung bei grober Fahrlässigkeit ist eine der wirksamsten Klauseln im Vertrag, weil viele Alltagsfehler genau darunter fallen.
Was die Wohngebäudeversicherung abdeckt und was nicht
Versichert ist das Gebäude selbst, also Mauern, Dach, Fenster, Treppen, Einbauküche nach Vertragsdefinition, Heizung und fest verbaute Sanitärobjekte. Möbel, Kleidung und Elektronik gehören dagegen in die Hausratversicherung. Diese Trennung ist im Schadenfall der häufigste Streitpunkt, etwa wenn nach einem Rohrbruch Parkett und Sofa gleichzeitig ruiniert sind.
| Gefahr | In der Regel abgedeckt durch |
|---|---|
| Brand, Blitzschlag, Explosion | Grunddeckung Feuer |
| Rohrbruch, Frostschaden an Leitungen | Grunddeckung Leitungswasser |
| Sturm ab Windstärke 8, Hagel | Grunddeckung Sturm und Hagel |
| Überschwemmung, Hochwasser, Starkregen | Zusatzbaustein Elementarschäden |
| Rückstau aus der Kanalisation | Zusatzbaustein Elementarschäden, oft mit Bedingungen |
| Schneedruck, Erdrutsch, Erdsenkung, Erdbeben | Zusatzbaustein Elementarschäden |
| Aufwendungen für Aufräumen und Abbruch | je nach Vertrag mitversichert, Höhe prüfen |
| Grundwasser, das ohne Überschwemmung ansteigt | häufig ausgeschlossen, Bedingungen lesen |
Rund um Wasser lohnt der genaue Blick. Ein Rückstauschaden wird in vielen Verträgen nur dann ersetzt, wenn eine funktionsfähige Rückstausicherung vorhanden war. Welche technischen Schutzmaßnahmen gegen Starkregen und Rückstau sinnvoll sind, beschreibt unser Ratgeber Starkregen und Rückstau. Hier geht es um die Geldseite, also darum, wie du den Rest absicherst, der sich technisch nicht verhindern lässt.
Gleitender Neuwert: Warum der Beitrag jedes Jahr steigt
Die meisten Wohngebäudeverträge arbeiten mit dem gleitenden Neuwert. Grundlage ist der sogenannte Wert 1914, eine Rechengröße, die den Gebäudewert in Mark des Jahres 1914 ausdrückt. Multipliziert mit dem jährlich veröffentlichten gleitenden Neuwertfaktor ergibt sich die aktuelle Versicherungssumme. Weil der Faktor der Entwicklung von Baupreisen und Tariflöhnen folgt, wächst die Summe automatisch mit, und mit ihr der Beitrag.
Das ist kein Trick, sondern der Kern des Modells: Nach einem Totalschaden soll das Haus zu heutigen Preisen wiederaufgebaut werden können, nicht zum Preis von vor zwanzig Jahren. In Jahren mit stark steigenden Baukosten fallen die Anpassungen entsprechend deutlich aus. Alternativ rechnen manche Anbieter über einen Wohnflächentarif, bei dem Quadratmeter, Ausstattungsstufe und Baujahr die Prämie bestimmen. Das ist einfacher zu verstehen, verschiebt das Risiko falscher Angaben aber ebenfalls zu dir.
Unterlagen aktuell halten: Anbau, Wintergarten, ausgebautes Dachgeschoss, neue Einbauküche oder eine hochwertige Badsanierung erhöhen den Wiederaufbauwert. Melde solche Änderungen, sonst kann die vereinbarte Summe rechnerisch zu niedrig werden. Bewahre Rechnungen und Fotos in einer feuerfesten Dokumentenmappe* auf, dann sind sie nach einem Schaden noch vorhanden.
Unterversicherungsverzicht und grobe Fahrlässigkeit
Der Unterversicherungsverzicht bedeutet: Der Versicherer prüft im Schadenfall nicht, ob die Versicherungssumme zu niedrig war, und kürzt die Leistung deshalb nicht anteilig. Diese Zusage gilt allerdings nur, solange die Angaben stimmen, auf deren Basis die Summe ermittelt wurde, also Wohnfläche, Bauart, Ausstattung und Nebengebäude. Wer beim Abschluss ungenau war, verliert den Schutz genau dann, wenn er ihn braucht.
Mindestens so wichtig ist die Behandlung der groben Fahrlässigkeit. Gesetzlich darf der Versicherer die Leistung kürzen, wenn du den Schaden grob fahrlässig herbeigeführt hast, etwa durch eine unbeaufsichtigte Kerze oder eine vergessene Zigarette. Viele Tarife verzichten auf diese Kürzung, oft bis zu einer bestimmten Schadenhöhe. Prüfe in deinen Bedingungen, ob ein solcher Verzicht enthalten ist und ob er begrenzt wird.
Dazu kommen Obliegenheiten, also Pflichten, die du im laufenden Vertrag erfüllen musst. Typisch sind: das Gebäude in der Heizperiode ausreichend beheizen oder die Leitungen entleeren, wasserführende Leitungen bei längerem Leerstand kontrollieren, Dach und Regenrinnen in Ordnung halten und Schäden unverzüglich melden. Wer das versäumt, riskiert Kürzungen.
Elementarschäden: der Baustein, der oft fehlt
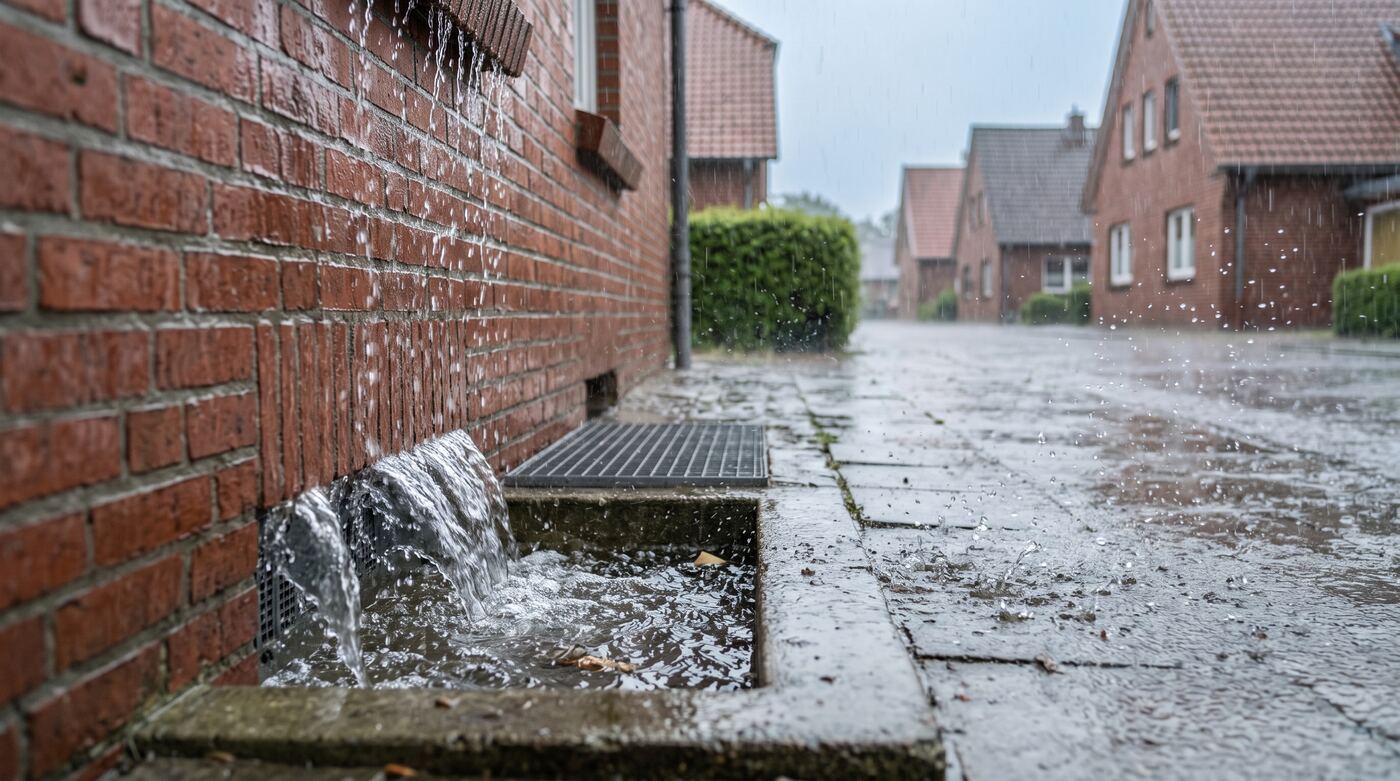
Der Gesamtverband der Deutschen Versicherungswirtschaft geht davon aus, dass rund 41 Prozent der Wohngebäude in Deutschland keinen Elementarschutz haben. Gleichzeitig treffen Starkregenereignisse längst nicht nur Häuser an Flüssen: Wo Wasser einen Hang hinunterläuft oder eine Straße zum Bach wird, entstehen Schäden auch weit weg vom nächsten Gewässer.
Versicherer bewerten das Risiko über Gefährdungsklassen, in die jede Adresse eingeordnet wird. In den meisten Lagen ist der Zusatzbaustein für einen überschaubaren Aufpreis zu bekommen, in stark gefährdeten Lagen kann es teuer, mit hohem Selbstbehalt verbunden oder im Einzelfall schwierig werden. Wenn du ein Angebot prüfst, schau auf drei Punkte: Sind Rückstau und Starkregen ausdrücklich genannt? Welcher Selbstbehalt gilt? Welche Voraussetzungen an Rückstausicherung oder Kellernutzung werden gestellt?
Die Debatte um eine Pflichtversicherung
Seit dem Hochwasser im Ahrtal 2021 wird in Deutschland darüber diskutiert, ob eine Elementarschaden-Pflichtversicherung eingeführt werden soll. Diskutiert werden unter anderem eine Pflicht mit staatlicher Rückversicherung für Extremereignisse und, als Vorschlag der Versicherungswirtschaft, ein Modell, bei dem der Elementarschutz in neuen Verträgen automatisch enthalten ist und aktiv abgewählt werden muss. Eine gesetzliche Pflicht ist bislang nicht beschlossen. Was am Ende kommt und wie es Bestandsverträge betrifft, ist offen. Wer heute abschließt, sollte deshalb nicht auf eine künftige Regelung warten, sondern den vorhandenen Vertrag prüfen.
Vorbeugen zahlt sich doppelt aus
Jeder verhinderte Schaden ist besser als jeder ersetzte Schaden, allein schon wegen Aufwand, Trocknungszeit und Ärger. Drei Bereiche lohnen sich besonders:
- Wasser früh entdecken: Ein Wassermelder* unter Waschmaschine, Spülmaschine und Heizung kostet wenig und warnt, bevor der Estrich vollgesogen ist. Anlagen mit Leckageschutz und automatischem Absperrventil* drehen den Zulauf selbst ab. Wie du solche Sensoren in eine Hausautomation einbindest, zeigt unser Ratgeber Smart Home nachrüsten.
- Feuer verhindern und begrenzen: Funktionierende Rauchwarnmelder* sind in allen Bundesländern Pflicht. Ein Feuerlöscher für den Hausgebrauch* und eine Löschdecke* in der Küche helfen in den ersten Sekunden, in denen es noch um kleine Entstehungsbrände geht.
- Überspannung abfangen: Nach einem Blitzschlag in der Nähe sind oft Elektronik und Heizungssteuerung zerstört. Eine Steckdosenleiste mit Überspannungsschutz* ist die Minimalvariante, den Gebäudeschutz plant ein Elektrofachbetrieb.
Und ganz unabhängig von der Technik: Fotografiere einmal im Jahr alle Räume, Keller und Nebengebäude. Diese Bilder sind der einfachste Nachweis, was vor dem Schaden vorhanden war und in welchem Zustand.
Häufige Fragen (FAQ)
Ist die Wohngebäudeversicherung Pflicht?
Gesetzlich nicht. Finanzierende Banken verlangen sie aber in der Regel, solange ein Darlehen auf dem Objekt liegt, und in einer Wohnungseigentümergemeinschaft schließt die Gemeinschaft sie üblicherweise für das gesamte Gebäude ab.
Deckt meine Police Starkregen ab?
Nur mit dem Zusatzbaustein Elementarschäden. Die Grunddeckung Sturm und Hagel greift bei Wind, nicht bei Wasser, das von außen ins Gebäude eindringt. Prüfe im Versicherungsschein, ob Elementargefahren aufgeführt sind, und welche Bedingungen für Rückstau gelten.
Was bedeutet der gleitende Neuwertfaktor für meinen Beitrag?
Er passt die Versicherungssumme jährlich an die Entwicklung von Baupreisen und Löhnen an. Steigen die Baukosten, steigt auch der Beitrag. Dafür bleibt die Summe hoch genug, um im Ernstfall einen Wiederaufbau zu heutigen Preisen zu finanzieren.
Zahlt die Versicherung, wenn ich selbst schuld bin?
Bei einfacher Fahrlässigkeit in der Regel ja. Bei grober Fahrlässigkeit darf der Versicherer kürzen, sofern der Vertrag nicht ausdrücklich auf diese Kürzung verzichtet. Vorsatz ist immer ausgeschlossen. Wie dein konkreter Fall bewertet wird, kann nur anhand deiner Bedingungen beurteilt werden.
Kommt die Pflichtversicherung für Elementarschäden?
Das ist offen. Diskutiert werden verschiedene Modelle, darunter eine Pflicht mit staatlicher Rückversicherung und eine automatische Einbeziehung mit Widerspruchsmöglichkeit. Beschlossen ist bislang nichts. Verlässliche Auskünfte zum Stand geben Verbraucherzentralen und der Gesamtverband der Versicherer.
Über diesen Ratgeber
Dieser Artikel wurde von der Redaktion von Heimwert Steigern recherchiert und geschrieben. Grundlage sind Veröffentlichungen des Gesamtverbandes der Deutschen Versicherungswirtschaft zur Elementarschadendebatte und zur Versicherungsdichte, die allgemeinen Wohngebäude-Versicherungsbedingungen mit gleitendem Neuwert sowie Verbraucherinformationen von Verbraucherzentralen und unabhängigen Verbraucherportalen. Wir aktualisieren unsere Ratgeber, wenn sich Normen, Preise oder Förderbedingungen ändern.
Die Inhalte ersetzen keine individuelle Fach-, Rechts- oder Steuerberatung. Arbeiten an Strom, Gas, Statik und Abdichtung gehören in die Hände von Fachbetrieben.
Transparenz: Mit * markierte Links sind Affiliate-Links zu Amazon. Kaufst du darüber ein, erhalten wir eine kleine Provision, für dich ändert sich am Preis nichts. Die Auswahl treffen wir unabhängig.
Zuletzt aktualisiert: 26. September 2026